Domain bremen-niedersachsen.de kaufen?
Wir ziehen mit dem Projekt
bremen-niedersachsen.de um.
Sind Sie am Kauf der Domain
bremen-niedersachsen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bremen-niedersachsen.de kaufen?
Wie unterscheidet sich die Bilanzierung von Anlagevermögen und Umlaufvermögen im Rechnungswesen?
Das Anlagevermögen wird langfristig im Unternehmen genutzt, während das Umlaufvermögen kurzfristig umgesetzt wird. Die Bilanzierung des Anlagevermögens erfolgt nach HGB in der Bilanzposition A, das Umlaufvermögen in der Bilanzposition B. Die Bewertung des Anlagevermögens erfolgt zu Anschaffungskosten oder niedrigeren Werten, das Umlaufvermögen zum niedrigeren Wert aus Anschaffungskosten oder beizulegenden Zeitwerten. **
Was sind die verschiedenen Arten von Abschreibungsmethoden und wie beeinflussen sie die Bilanzierung von Vermögenswerten in den Bereichen Rechnungswesen, Finanzen und Unternehmensführung?
Die verschiedenen Arten von Abschreibungsmethoden umfassen die lineare Abschreibung, die degressive Abschreibung und die Leistungsabschreibung. Die lineare Abschreibung verteilt den Wert eines Vermögenswerts gleichmäßig über seine Nutzungsdauer, während die degressive Abschreibung eine schnellere Abschreibung in den ersten Jahren und eine langsamere Abschreibung in den späteren Jahren vorsieht. Die Leistungsabschreibung basiert auf der tatsächlichen Nutzung des Vermögenswerts. Die Wahl der Abschreibungsmethode kann die Höhe des Gewinns, die Steuerlast und die Bilanzierung von Vermögenswerten in den Bereichen Rechnungswesen, Finanzen und Unternehmensführung erheblich beeinflussen. Unternehmen müssen die geeignete Methode auswählen, um die finanzielle Leistungsf **

Ähnliche Suchbegriffe für Rechnungswesen und Bilanzierung
Top-Angebote
Produkte zum Begriff Rechnungswesen und Bilanzierung:
-
Grundlagen der Buchhaltung und Bilanzierung, Schulbücher von Josef LechnerDas Lehrbuch "Grundlagen der Buchhaltung und Bilanzierung" bietet eine umfassende Einführung in die wesentlichen Aspekte des Rechnungswesens. Es vermittelt die Technik der doppelten Buchhaltung und beleuchtet die spezifischen Anforderungen der italienischen Aufzeichnungspraxis sowie die damit verbundenen Dokumentationspflichten. Durch anschauliche Lehrbeispiele und Lösungsangaben wird die Verbuchung gängiger Geschäftsfälle verständlich erklärt. Zudem enthält das Buch Übungen, die es den Lernenden ermöglichen, das Gelernte eigenständig zu vertiefen. Online stehen zusätzliche Materialien und Übungen zur Verfügung, die nach Schwierigkeitsgrad gestaffelt sind. Lehrende haben die Möglichkeit, über ein Passwort auf die Lösungen zuzugreifen. Dieses Buch richtet sich sowohl an Studierende der Wirtschaftsfachoberschulen in Südtirol als auch an alle, die sich die Grundlagen der Buchhaltung und Bilanzierung im Selbststudium aneignen möchten.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kommunales Rechnungswesen in Niedersachsen (Bd. 2/3), Fachbücher von Andreas LasarDer zweite Band vertieft die Themen Jahresabschluss und -abschlussanalyse im neuen kommunalen Haushalts- und Rechnungswesen in Niedersachsen. Kommunalen Praktiker und Studierende werden neben Grundsätzen des Jahresabschlusses – insbesondere Begriff, Rechtsgrundlagen, Bestandteile, Aufstellung, Prüfung – und ordnungsgemässer Buchführung auch Inventur und Inventurvereinfachung, Bilanzierungsfähigkeit und -gliederung sowie Ergebnis- und Finanzrechnung nähergebracht. Zudem werden Kennzahlen zur Analyse der Vermögens-, Ertrags- und Finanzlage, die Umfeldanalyse sowie die Bilanzpolitik behandelt. Anschauliche Beispiele und Schaubilder sowie praktische Übungen mit Musterlösungen ergänzen die anwendungsorientierte Darstellung. Andreas Lasar ist Professor für öffentliche Betriebswirtschaftslehre, insbesondere Rechnungswesen und Controlling, und zudem Leiter des Kompetenzzentrums für Verwaltungsmanagement an der Hochschule Osnabrück.40,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lasar, Andreas: Kommunales Haushalts- und Rechnungswesen in NiedersachsenKommunales Haushalts- und Rechnungswesen in Niedersachsen , Kommentierung der Rechtsnormen des niedersächsischen "doppischen" Kommunalhaushaltsrechts im Niedersächsischen Kommunalverfassungsgesetz sowie der Kommunalhaushalts- und -kassenverordnung: * Die zentralen wirtschaftsbezogenen Rechtsnormen des §¿110 und §¿111 NKomVG¿- Allgemeine Haushaltsgrundsätze * Haushaltssatzung und Haushaltsplan sowie Haushaltsführung nebst Ergänzungen als Planungs- und Bewirtschaftungsbasis des kommunalen Haushalts * Kommunales Kreditwesen gem. §§ 120-122 NKomVG * Kommunale Vermögenswirtschaft gem. §§ 124 f. NKomVG * Kommunales Kassenwesen gem. § 126 NKomVG * Übertragung von haushaltswirtschaftlichen Befugnissen (§ 127 NKomVG) * Abschluss des kommunalen Haushaltsjahres * Kommunales Sondervermögen und Treuhandvermögen * Unternehmen und Einrichtungen gem. §§¿136 bis 152 NKomVG * Wirtschaftliche Betätigung: Begriff, Rahmen, Organisationsformen, Umwandlung und Veräußerung (§§ 136-139, 148 NKomVG); Eigenbetriebe (§ 140 NKomVG); Kommunale Anstalten des öffentlichen Rechts (§§ 141-147 NKomVG); Anzeige und Genehmigung gem. § 152 NKomVG * Prüfungswesen * Regelungen zur Haushaltsplanung * Regelungen zur Haushaltsbewirtschaftung (Haushaltsvollzug) * Stellenplan gem. § 5 KomHKVO * Bewirtschaftung der Erträge und Einzahlungen gem. § 25 KomHKVO sowie der Aufwendungen, Auszahlungen und Verpflichtungsermächtigungen gem. § 27 KomHKVO * Vorläufige Rechnungsvorgänge gem. § 33 KomHKVO * Stundung, Niederschlagung und Erlass gem. § 34 KomHKVO * Kleinbeträge gem. § 35 KomHKVO Zahlungsvorgänge, Sicherheitsstandards gem. §§ 42 f. KomHKVO * Haushaltskontrolle: Buchführung mit Jahresabschluss und Gesamtabschluss * Sonderregelungen für epidemische Lagen gem. § 182 NKomVG , Rück- & Bremsleuchten > Beleuchtung , Auflage: 5. Auflage, Erscheinungsjahr: 20230607, Produktform: Leinen, Autoren: Lasar, Andreas~Goldbach, Arnim~Zähle, Kerstin~Deichsel, Stefan~Sommer, Bastian, Auflage: 23005, Auflage/Ausgabe: 5. Auflage, Seitenzahl/Blattzahl: 986, Keyword: KomHKVO; Kommunalhaushalt; Kommunalhaushalts- und -kassenverordnung; Kommunalkasse; NKomVG; Niedersächsisches Kommunalverfassungsgesetz, Fachschema: Haushalt (öffentlich) - Haushaltsrecht~Öffentlicher Haushalt~Kommunalrecht~Kommunalwesen~Niedersachsen / Recht~Verwaltungsrecht - Verwaltungssachen, Fachkategorie: Landesrecht~Finanzverwaltungs- und Haushaltsrecht~Öffentliches Recht, Warengruppe: HC/Öffentliches Recht, Fachkategorie: Kommunalrecht, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: lxxii, Seitenanzahl: 985, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Saxonia Verlag, Verlag: Saxonia Verlag, Verlag: SV SAXONIA, Länge: 215, Breite: 163, Höhe: 62, Gewicht: 1398, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 8222444, Vorgänger EAN: 9783946374510 9783939248026 9783940904164 9783937951348, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Griga, Michael: Buchführung und Bilanzierung für DummiesBuchführung und Bilanzierung für Dummies , Soll oder Haben, das ist hier die Frage Ist Buchführung für Sie ein Buch mit sieben Siegeln? Auf bewährt lockere und humorvolle Art gelingt es Michael Griga und Raymund Krauleidis, selbst so trockene Themen wie Kontenarten, Gewinn-und-Verlust-Rechnung, Bewertungsprinzipien und Abschreibungen anschaulich und verständlich zu erklären. Von den unterschiedlichen Gewinnermittlungsarten über die Besonderheiten der E-Bilanz bis zur doppelten Buchführung erfahren Sie alles über die Welt der Buchführung und Bilanzierung. Und schon bald werden Ihnen Begriffe wie Sales-and-lease-Back, Leverage Effekt oder Windowdressing locker über die Lippen kommen. Sie erfahren Was es mit dem internen und dem externen Rechnungswesen auf sich hat Was sich hinter Begriffen wie Rückstellung, Abschreibung und Bewertung verbirgt Was alles in einen Jahresabschluss gehört Was in Deutschland, Österreich und der Schweiz gilt , Lenksäulen > Radaufhängung, Federung & Lenkung , Auflage: 9. Auflage, Erscheinungsjahr: 20240117, Produktform: Kartoniert, Titel der Reihe: für Dummies##, Autoren: Griga, Michael~Krauleidis, Raymund, Auflage: 24009, Auflage/Ausgabe: 9. Auflage, Seitenzahl/Blattzahl: 421, Themenüberschrift: BUSINESS & ECONOMICS / Accounting / Financial, Keyword: Abschlussprüfung; Anfänger; Bilanz; Buchhaltung; Buchung; Finanzbuchhaltung; Gewinn- und Verlustrechnung; Inventur; Jahresabschluss; Kostenrechnung; Rechnungswesen; Spezialthemen Rechnungswesen; Umlaufvermögen, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Abschluss (Buchführung) / Bilanz~Bilanz~Buchführung~Buchhaltung / Buchführung~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzbuchhaltung, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Wiley-VCH GmbH, Verlag: Wiley-VCH GmbH, Verlag: Wiley-VCH GmbH, Länge: 238, Breite: 174, Höhe: 27, Gewicht: 772, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2254117,25,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was ist der Unterschied zwischen dem Buchwert und dem Marktwert eines Vermögenswerts und wie beeinflusst dies die Bilanzierung in der Finanz- und Rechnungswesen?
Der Buchwert eines Vermögenswerts ist der Wert, zu dem er in der Bilanz eines Unternehmens ausgewiesen wird, basierend auf historischen Kosten abzüglich kumulierter Abschreibungen. Der Marktwert hingegen ist der aktuelle Wert eines Vermögenswerts auf dem Markt, basierend auf Angebot und Nachfrage. Der Unterschied zwischen Buchwert und Marktwert kann dazu führen, dass Vermögenswerte in der Bilanz entweder überbewertet oder unterbewertet sind. Dies kann die finanzielle Gesundheit des Unternehmens beeinflussen und die Entscheidungsfindung für Investoren und Gläubiger erschweren. In der Bilanzierung müssen Unternehmen den Buchwert verwenden, um Vermögenswerte auszuweisen, es sei denn, der Marktwert ist niedriger, dann muss der niedrigere Marktwert **
-
Was ist der Unterschied zwischen externem Rechnungswesen und internem Rechnungswesen?
Das externe Rechnungswesen bezieht sich auf die finanzielle Berichterstattung eines Unternehmens gegenüber externen Parteien wie Investoren, Gläubigern und Regulierungsbehörden. Es umfasst die Erstellung von Jahresabschlüssen und anderen finanziellen Berichten, die den rechtlichen Anforderungen entsprechen. Das interne Rechnungswesen hingegen konzentriert sich auf die Bereitstellung von Informationen für das Management zur Unterstützung bei der Entscheidungsfindung und der Steuerung des Unternehmens. Es umfasst die Erstellung von Budgets, Kostenrechnungen und anderen internen Berichten. **
-
Was ist der Unterschied zwischen Rechnungswesen AFW und Rechnungswesen Waren?
Der Unterschied zwischen Rechnungswesen AFW (Allgemeine Finanzwirtschaft) und Rechnungswesen Waren liegt in ihrem Fokus. AFW befasst sich mit der allgemeinen finanziellen Verwaltung eines Unternehmens, einschließlich Buchhaltung, Finanzplanung und Controlling. Rechnungswesen Waren hingegen konzentriert sich speziell auf die Erfassung und Verwaltung von Warenbeständen, wie z.B. Lagerhaltung, Bestellwesen und Inventur. **
-
Ist Bremen ein Stadtstaat?
Ja, Bremen ist ein Stadtstaat in Deutschland. Es besteht aus den beiden Städten Bremen und Bremerhaven, die zusammen das Land Bremen bilden. Als Stadtstaat hat Bremen eine besondere politische Struktur und verfügt über eigene Gesetzgebungskompetenzen. Es ist das kleinste Bundesland in Deutschland und hat eine lange Geschichte als bedeutender Hafen- und Handelsstandort. Bremen ist auch für seine historische Altstadt, den Bremer Roland und die Bremer Stadtmusikanten bekannt. **


Ist Rechnungswesen Mathe?
Nein, Rechnungswesen ist nicht dasselbe wie Mathematik. Während Mathematik sich mit abstrakten Konzepten und Theorien befasst, bezieht sich das Rechnungswesen auf die Erfassung, Analyse und Interpretation von finanziellen Transaktionen in einem Unternehmen. Mathematik kann zwar in einigen Bereichen des Rechnungswesens wie der Finanzmathematik eine Rolle spielen, aber das Rechnungswesen umfasst auch viele andere Aspekte wie Buchführung, Bilanzierung und Steuerrecht. Insgesamt ist das Rechnungswesen eine eigenständige Disziplin, die sich auf die finanzielle Seite eines Unternehmens konzentriert, während Mathematik ein breiteres Feld ist, das viele verschiedene Anwendungen hat. **
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
Top-Angebote
Produkte zum Begriff Rechnungswesen und Bilanzierung:
-
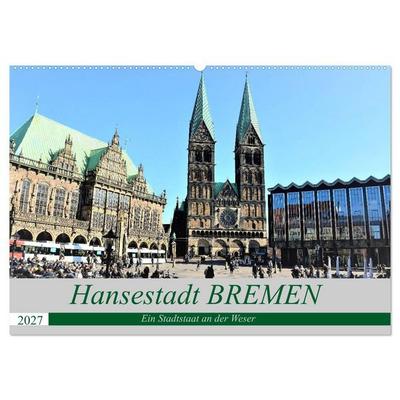
Hansestadt Bremen - Ein Stadtstaat an der Weser (Wandkalender 2027 DIN A2 quer), CALVENDO MonatskalenderGrandiose Blickpunkte Einer Hansestadt. Der Fotograf, Günther Klünder, Hält Für Sie 13 Individuelle Stadt- Und Landschaftsaufnahmen Von Der Hansestadt Bremen An Der Weser Fest. Fantastische Sehenswürdigkeiten Und Wunderbare Momentaufnahmen Dieser...54,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Übungsbuch Buchführung, Bilanzierung und Umsatzsteuer, Fachbücher von Karin NickenigDas Übungsbuch "Buchführung, Bilanzierung und Umsatzsteuer" ist ein umfassendes Lern- und Arbeitsbuch, das sich an Studierende, Auszubildende und kaufmännische Angestellte richtet. Es bietet eine Vielzahl von Aufgaben, die in unterschiedlichen Schwierigkeitsgraden angeordnet sind, um den Lernenden eine gezielte Auseinandersetzung mit den komplexen Themen des Rechnungswesens und der Umsatzsteuer zu ermöglichen. Die Lösungen zu den Aufgaben ermöglichen eine direkte Überprüfung des eigenen Lernerfolgs. Darüber hinaus fördern Komplettaufgaben das Verständnis für grössere Zusammenhänge, während ergänzende Ja-Nein-Fragen das Gelernte vertiefen. Die zweite Auflage des Buches wurde gründlich überarbeitet, um die Inhalte aktuell und relevant zu halten.37,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grundlagen der Buchhaltung und Bilanzierung, Schulbücher von Josef LechnerDas Lehrbuch "Grundlagen der Buchhaltung und Bilanzierung" bietet eine umfassende Einführung in die wesentlichen Aspekte des Rechnungswesens. Es vermittelt die Technik der doppelten Buchhaltung und beleuchtet die spezifischen Anforderungen der italienischen Aufzeichnungspraxis sowie die damit verbundenen Dokumentationspflichten. Durch anschauliche Lehrbeispiele und Lösungsangaben wird die Verbuchung gängiger Geschäftsfälle verständlich erklärt. Zudem enthält das Buch Übungen, die es den Lernenden ermöglichen, das Gelernte eigenständig zu vertiefen. Online stehen zusätzliche Materialien und Übungen zur Verfügung, die nach Schwierigkeitsgrad gestaffelt sind. Lehrende haben die Möglichkeit, über ein Passwort auf die Lösungen zuzugreifen. Dieses Buch richtet sich sowohl an Studierende der Wirtschaftsfachoberschulen in Südtirol als auch an alle, die sich die Grundlagen der Buchhaltung und Bilanzierung im Selbststudium aneignen möchten.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kommunales Rechnungswesen in Niedersachsen (Bd. 2/3), Fachbücher von Andreas LasarDer zweite Band vertieft die Themen Jahresabschluss und -abschlussanalyse im neuen kommunalen Haushalts- und Rechnungswesen in Niedersachsen. Kommunalen Praktiker und Studierende werden neben Grundsätzen des Jahresabschlusses – insbesondere Begriff, Rechtsgrundlagen, Bestandteile, Aufstellung, Prüfung – und ordnungsgemässer Buchführung auch Inventur und Inventurvereinfachung, Bilanzierungsfähigkeit und -gliederung sowie Ergebnis- und Finanzrechnung nähergebracht. Zudem werden Kennzahlen zur Analyse der Vermögens-, Ertrags- und Finanzlage, die Umfeldanalyse sowie die Bilanzpolitik behandelt. Anschauliche Beispiele und Schaubilder sowie praktische Übungen mit Musterlösungen ergänzen die anwendungsorientierte Darstellung. Andreas Lasar ist Professor für öffentliche Betriebswirtschaftslehre, insbesondere Rechnungswesen und Controlling, und zudem Leiter des Kompetenzzentrums für Verwaltungsmanagement an der Hochschule Osnabrück.40,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie unterscheidet sich die Bilanzierung von Anlagevermögen und Umlaufvermögen im Rechnungswesen?
Das Anlagevermögen wird langfristig im Unternehmen genutzt, während das Umlaufvermögen kurzfristig umgesetzt wird. Die Bilanzierung des Anlagevermögens erfolgt nach HGB in der Bilanzposition A, das Umlaufvermögen in der Bilanzposition B. Die Bewertung des Anlagevermögens erfolgt zu Anschaffungskosten oder niedrigeren Werten, das Umlaufvermögen zum niedrigeren Wert aus Anschaffungskosten oder beizulegenden Zeitwerten. **
-
Was sind die verschiedenen Arten von Abschreibungsmethoden und wie beeinflussen sie die Bilanzierung von Vermögenswerten in den Bereichen Rechnungswesen, Finanzen und Unternehmensführung?
Die verschiedenen Arten von Abschreibungsmethoden umfassen die lineare Abschreibung, die degressive Abschreibung und die Leistungsabschreibung. Die lineare Abschreibung verteilt den Wert eines Vermögenswerts gleichmäßig über seine Nutzungsdauer, während die degressive Abschreibung eine schnellere Abschreibung in den ersten Jahren und eine langsamere Abschreibung in den späteren Jahren vorsieht. Die Leistungsabschreibung basiert auf der tatsächlichen Nutzung des Vermögenswerts. Die Wahl der Abschreibungsmethode kann die Höhe des Gewinns, die Steuerlast und die Bilanzierung von Vermögenswerten in den Bereichen Rechnungswesen, Finanzen und Unternehmensführung erheblich beeinflussen. Unternehmen müssen die geeignete Methode auswählen, um die finanzielle Leistungsf **
-
Was ist der Unterschied zwischen dem Buchwert und dem Marktwert eines Vermögenswerts und wie beeinflusst dies die Bilanzierung in der Finanz- und Rechnungswesen?
Der Buchwert eines Vermögenswerts ist der Wert, zu dem er in der Bilanz eines Unternehmens ausgewiesen wird, basierend auf historischen Kosten abzüglich kumulierter Abschreibungen. Der Marktwert hingegen ist der aktuelle Wert eines Vermögenswerts auf dem Markt, basierend auf Angebot und Nachfrage. Der Unterschied zwischen Buchwert und Marktwert kann dazu führen, dass Vermögenswerte in der Bilanz entweder überbewertet oder unterbewertet sind. Dies kann die finanzielle Gesundheit des Unternehmens beeinflussen und die Entscheidungsfindung für Investoren und Gläubiger erschweren. In der Bilanzierung müssen Unternehmen den Buchwert verwenden, um Vermögenswerte auszuweisen, es sei denn, der Marktwert ist niedriger, dann muss der niedrigere Marktwert **
-
Was ist der Unterschied zwischen externem Rechnungswesen und internem Rechnungswesen?
Das externe Rechnungswesen bezieht sich auf die finanzielle Berichterstattung eines Unternehmens gegenüber externen Parteien wie Investoren, Gläubigern und Regulierungsbehörden. Es umfasst die Erstellung von Jahresabschlüssen und anderen finanziellen Berichten, die den rechtlichen Anforderungen entsprechen. Das interne Rechnungswesen hingegen konzentriert sich auf die Bereitstellung von Informationen für das Management zur Unterstützung bei der Entscheidungsfindung und der Steuerung des Unternehmens. Es umfasst die Erstellung von Budgets, Kostenrechnungen und anderen internen Berichten. **
Ähnliche Suchbegriffe für Rechnungswesen und Bilanzierung
-
Lasar, Andreas: Kommunales Haushalts- und Rechnungswesen in NiedersachsenKommunales Haushalts- und Rechnungswesen in Niedersachsen , Kommentierung der Rechtsnormen des niedersächsischen "doppischen" Kommunalhaushaltsrechts im Niedersächsischen Kommunalverfassungsgesetz sowie der Kommunalhaushalts- und -kassenverordnung: * Die zentralen wirtschaftsbezogenen Rechtsnormen des §¿110 und §¿111 NKomVG¿- Allgemeine Haushaltsgrundsätze * Haushaltssatzung und Haushaltsplan sowie Haushaltsführung nebst Ergänzungen als Planungs- und Bewirtschaftungsbasis des kommunalen Haushalts * Kommunales Kreditwesen gem. §§ 120-122 NKomVG * Kommunale Vermögenswirtschaft gem. §§ 124 f. NKomVG * Kommunales Kassenwesen gem. § 126 NKomVG * Übertragung von haushaltswirtschaftlichen Befugnissen (§ 127 NKomVG) * Abschluss des kommunalen Haushaltsjahres * Kommunales Sondervermögen und Treuhandvermögen * Unternehmen und Einrichtungen gem. §§¿136 bis 152 NKomVG * Wirtschaftliche Betätigung: Begriff, Rahmen, Organisationsformen, Umwandlung und Veräußerung (§§ 136-139, 148 NKomVG); Eigenbetriebe (§ 140 NKomVG); Kommunale Anstalten des öffentlichen Rechts (§§ 141-147 NKomVG); Anzeige und Genehmigung gem. § 152 NKomVG * Prüfungswesen * Regelungen zur Haushaltsplanung * Regelungen zur Haushaltsbewirtschaftung (Haushaltsvollzug) * Stellenplan gem. § 5 KomHKVO * Bewirtschaftung der Erträge und Einzahlungen gem. § 25 KomHKVO sowie der Aufwendungen, Auszahlungen und Verpflichtungsermächtigungen gem. § 27 KomHKVO * Vorläufige Rechnungsvorgänge gem. § 33 KomHKVO * Stundung, Niederschlagung und Erlass gem. § 34 KomHKVO * Kleinbeträge gem. § 35 KomHKVO Zahlungsvorgänge, Sicherheitsstandards gem. §§ 42 f. KomHKVO * Haushaltskontrolle: Buchführung mit Jahresabschluss und Gesamtabschluss * Sonderregelungen für epidemische Lagen gem. § 182 NKomVG , Rück- & Bremsleuchten > Beleuchtung , Auflage: 5. Auflage, Erscheinungsjahr: 20230607, Produktform: Leinen, Autoren: Lasar, Andreas~Goldbach, Arnim~Zähle, Kerstin~Deichsel, Stefan~Sommer, Bastian, Auflage: 23005, Auflage/Ausgabe: 5. Auflage, Seitenzahl/Blattzahl: 986, Keyword: KomHKVO; Kommunalhaushalt; Kommunalhaushalts- und -kassenverordnung; Kommunalkasse; NKomVG; Niedersächsisches Kommunalverfassungsgesetz, Fachschema: Haushalt (öffentlich) - Haushaltsrecht~Öffentlicher Haushalt~Kommunalrecht~Kommunalwesen~Niedersachsen / Recht~Verwaltungsrecht - Verwaltungssachen, Fachkategorie: Landesrecht~Finanzverwaltungs- und Haushaltsrecht~Öffentliches Recht, Warengruppe: HC/Öffentliches Recht, Fachkategorie: Kommunalrecht, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: lxxii, Seitenanzahl: 985, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Saxonia Verlag, Verlag: Saxonia Verlag, Verlag: SV SAXONIA, Länge: 215, Breite: 163, Höhe: 62, Gewicht: 1398, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 8222444, Vorgänger EAN: 9783946374510 9783939248026 9783940904164 9783937951348, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Griga, Michael: Buchführung und Bilanzierung für DummiesBuchführung und Bilanzierung für Dummies , Soll oder Haben, das ist hier die Frage Ist Buchführung für Sie ein Buch mit sieben Siegeln? Auf bewährt lockere und humorvolle Art gelingt es Michael Griga und Raymund Krauleidis, selbst so trockene Themen wie Kontenarten, Gewinn-und-Verlust-Rechnung, Bewertungsprinzipien und Abschreibungen anschaulich und verständlich zu erklären. Von den unterschiedlichen Gewinnermittlungsarten über die Besonderheiten der E-Bilanz bis zur doppelten Buchführung erfahren Sie alles über die Welt der Buchführung und Bilanzierung. Und schon bald werden Ihnen Begriffe wie Sales-and-lease-Back, Leverage Effekt oder Windowdressing locker über die Lippen kommen. Sie erfahren Was es mit dem internen und dem externen Rechnungswesen auf sich hat Was sich hinter Begriffen wie Rückstellung, Abschreibung und Bewertung verbirgt Was alles in einen Jahresabschluss gehört Was in Deutschland, Österreich und der Schweiz gilt , Lenksäulen > Radaufhängung, Federung & Lenkung , Auflage: 9. Auflage, Erscheinungsjahr: 20240117, Produktform: Kartoniert, Titel der Reihe: für Dummies##, Autoren: Griga, Michael~Krauleidis, Raymund, Auflage: 24009, Auflage/Ausgabe: 9. Auflage, Seitenzahl/Blattzahl: 421, Themenüberschrift: BUSINESS & ECONOMICS / Accounting / Financial, Keyword: Abschlussprüfung; Anfänger; Bilanz; Buchhaltung; Buchung; Finanzbuchhaltung; Gewinn- und Verlustrechnung; Inventur; Jahresabschluss; Kostenrechnung; Rechnungswesen; Spezialthemen Rechnungswesen; Umlaufvermögen, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Abschluss (Buchführung) / Bilanz~Bilanz~Buchführung~Buchhaltung / Buchführung~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzbuchhaltung, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Wiley-VCH GmbH, Verlag: Wiley-VCH GmbH, Verlag: Wiley-VCH GmbH, Länge: 238, Breite: 174, Höhe: 27, Gewicht: 772, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2254117,25,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hansestadt Bremen - Ein Stadtstaat an der Weser (Tischkalender 2027 DIN A5 quer), CALVENDO MonatskalenderGrandiose Blickpunkte Einer Hansestadt. Der Fotograf, Günther Klünder, Hält Für Sie 13 Individuelle Stadt- Und Landschaftsaufnahmen Von Der Hansestadt Bremen An Der Weser Fest. Fantastische Sehenswürdigkeiten Und Wunderbare Momentaufnahmen Dieser...21,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hansestadt Bremen - Ein Stadtstaat an der Weser (Wandkalender 2027 DIN A4 quer), CALVENDO MonatskalenderGrandiose Blickpunkte Einer Hansestadt. Der Fotograf, Günther Klünder, Hält Für Sie 13 Individuelle Stadt- Und Landschaftsaufnahmen Von Der Hansestadt Bremen An Der Weser Fest. Fantastische Sehenswürdigkeiten Und Wunderbare Momentaufnahmen Dieser...27,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Rechnungswesen AFW und Rechnungswesen Waren?
Der Unterschied zwischen Rechnungswesen AFW (Allgemeine Finanzwirtschaft) und Rechnungswesen Waren liegt in ihrem Fokus. AFW befasst sich mit der allgemeinen finanziellen Verwaltung eines Unternehmens, einschließlich Buchhaltung, Finanzplanung und Controlling. Rechnungswesen Waren hingegen konzentriert sich speziell auf die Erfassung und Verwaltung von Warenbeständen, wie z.B. Lagerhaltung, Bestellwesen und Inventur. **
-
Ist Bremen ein Stadtstaat?
Ja, Bremen ist ein Stadtstaat in Deutschland. Es besteht aus den beiden Städten Bremen und Bremerhaven, die zusammen das Land Bremen bilden. Als Stadtstaat hat Bremen eine besondere politische Struktur und verfügt über eigene Gesetzgebungskompetenzen. Es ist das kleinste Bundesland in Deutschland und hat eine lange Geschichte als bedeutender Hafen- und Handelsstandort. Bremen ist auch für seine historische Altstadt, den Bremer Roland und die Bremer Stadtmusikanten bekannt. **
-
Ist Rechnungswesen Mathe?
Nein, Rechnungswesen ist nicht dasselbe wie Mathematik. Während Mathematik sich mit abstrakten Konzepten und Theorien befasst, bezieht sich das Rechnungswesen auf die Erfassung, Analyse und Interpretation von finanziellen Transaktionen in einem Unternehmen. Mathematik kann zwar in einigen Bereichen des Rechnungswesens wie der Finanzmathematik eine Rolle spielen, aber das Rechnungswesen umfasst auch viele andere Aspekte wie Buchführung, Bilanzierung und Steuerrecht. Insgesamt ist das Rechnungswesen eine eigenständige Disziplin, die sich auf die finanzielle Seite eines Unternehmens konzentriert, während Mathematik ein breiteres Feld ist, das viele verschiedene Anwendungen hat. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.